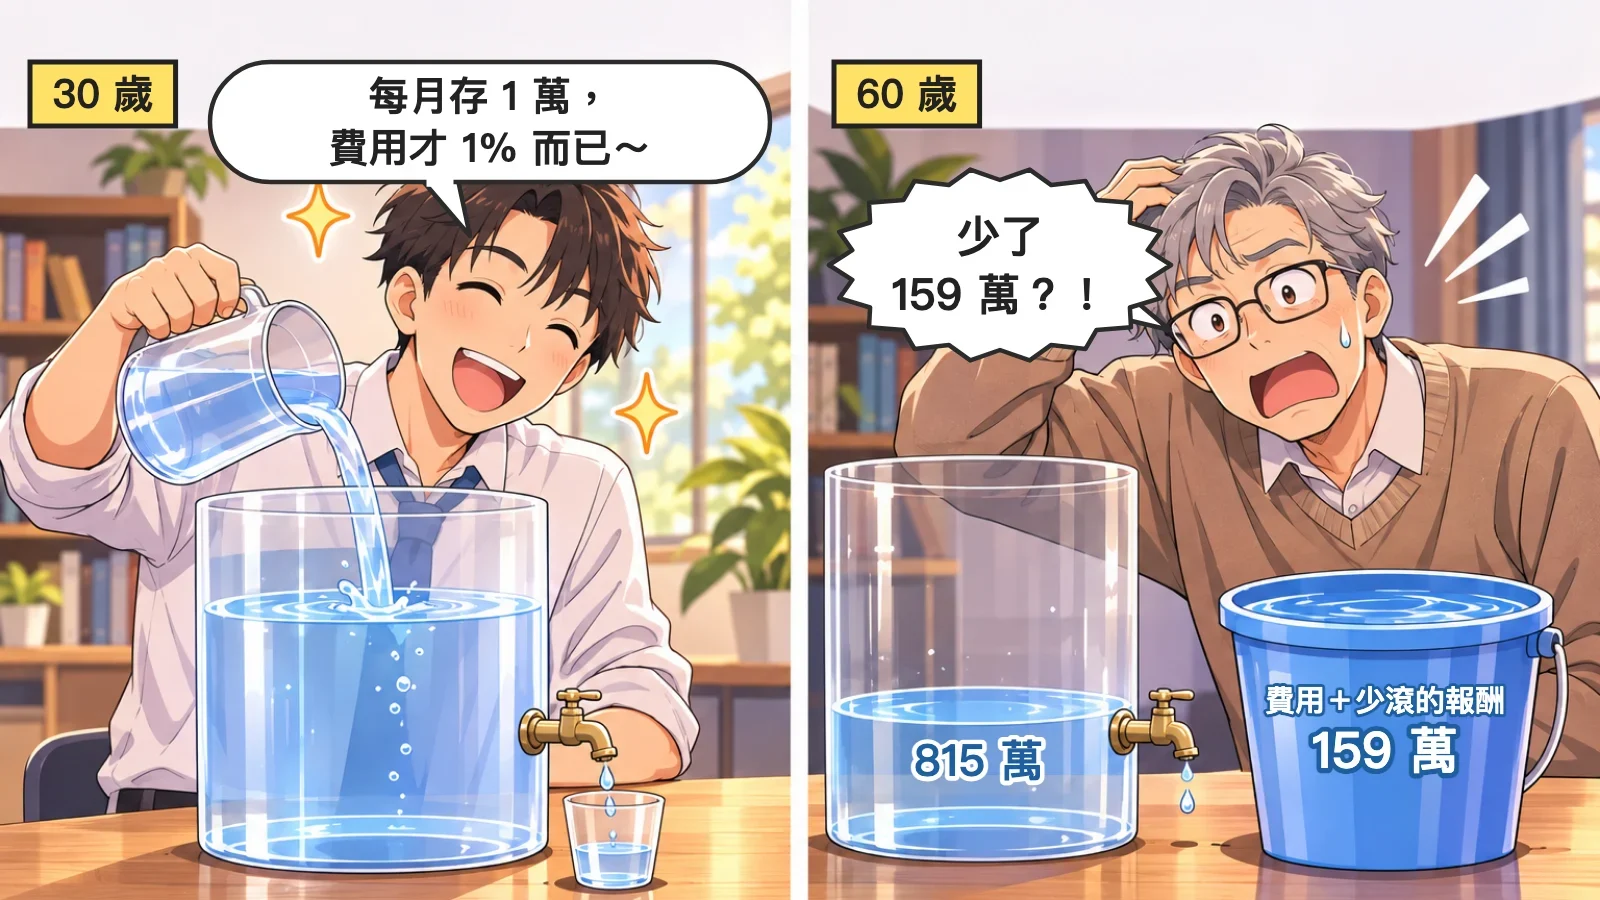
阿哲 30 歲開始,每個月固定存 1 萬元做長期投資。他比較了兩個選擇:一個每年費用約 0%(假設),另一個每年 1%。
「1% 而已,一年一萬塊投進去才扣一百塊。」他選了比較順手的那一個。
下面用同一組假設,替他每 10 年對一次帳:每月月底存 1 萬元、年報酬 6%(按月複利)、存 30 年。6% 只是方便比較的假設,不是預測。
第 10 年:差 8 萬,看起來真的不多
| 每年費用 | 帳戶金額 | 比 0 費用少 |
|---|---|---|
| 0% | 約 162.5 萬 | — |
| 1% | 約 154.4 萬 | 約 8.1 萬(5.0%) |
10 年少 8 萬,平均一年 8 千。這也是多數人對費用的印象:有,但不痛。
第 20 年:差距變成 48 萬
| 每年費用 | 帳戶金額 | 比 0 費用少 |
|---|---|---|
| 0% | 約 453.4 萬 | — |
| 1% | 約 405.8 萬 | 約 47.6 萬(10.5%) |
投入只多了一倍,差距卻從 8 萬變成將近 48 萬。因為費用是按帳戶總額收的,不是按你每月存進去的那 1 萬元收。帳戶越大,每年被扣的錢越多。
第 30 年:差 159 萬,其中 70 萬是看不到的
| 每年費用 | 帳戶金額 | 比 0 費用少 |
|---|---|---|
| 0% | 約 974.5 萬 | — |
| 1% | 約 815.4 萬 | 約 159.1 萬(16.3%) |
把這 159 萬拆開:
- 帳面上真的付出去的費用:約 88.7 萬。 這是 30 年來每個月從帳戶扣掉的錢加總,對帳單上查得到。
- 看不到的那一塊:約 70.5 萬。 那 88.7 萬如果留在帳戶裡,30 年間會再滾出來的報酬。這筆錢不會出現在任何一張對帳單上。
換你的數字:費用率 × 年數 ÷ 2
不用每次都跑試算,定期定額可以用這個速算:
為什麼要除以 2?因為定期定額的錢是一筆一筆慢慢存進去的,平均算起來,每一塊錢只被收了大約一半年數的費用。
| 每年費用 | 10 年 | 20 年 | 30 年 |
|---|---|---|---|
| 0.3% | 1.5% | 3.3% | 5.3% |
| 0.5% | 2.5% | 5.4% | 8.6% |
| 1.0% | 5.0% | 10.5% | 16.3% |
| 1.5% | 7.4% | 15.3% | 23.3% |
| 2.0% | 9.7% | 19.8% | 29.7% |
速算在 20 年內和實算幾乎一樣;到 30 年會略為低估(1% 速算 15%、實算 16.3%),但用來比較兩個選擇已經夠用。
如果是一次投入一大筆,就不要除以 2,因為整筆錢從第一天就開始被收費:比例上限約是費用率 × 年數,年數越長實際越少一些(1% 放 30 年約少 25%,不是 30%)。
去哪裡找自己的「每年費用」?
費用不只一項,要找的是加總後的數字:
- 基金:看年報或基金資訊觀測站上的「費用率」,它把經理費、保管費和其他費用加在一起,比只看經理費準。
- 投資型保單:除了連結標的本身的費用,還要看保單的「保單管理費」「帳戶管理費」等,寫在保單條款的費用表。
- 透過平台或帳戶申購:有些平台另收帳戶管理費或信託管理費,也要加進去。
找到總數後,代進速算式。如果兩個選擇報酬條件差不多,費用每少 0.5%,存 30 年大約就多留下期末的 8%。
想把費用調整後的報酬代進目標試算,可以用人生目標準備金;如果這筆錢是退休金,也可以到退休現金流缺口看看費用對缺口的影響。
註:阿哲是虛構人物。試算假設每月月底投入 1 萬元、年報酬 6% 按月複利、費用每月按年率從帳戶扣除,未計稅、匯率、申購手續費與報酬波動。實際報酬每年不同,費用率也會變動,以各商品公開說明書、年報與保單條款為準。本文不推薦任何商品。
常見問題
基金費用率 1% 長期會差多少?
以每月存 1 萬元、年報酬 6% 試算,存 30 年後,1% 的年費用讓期末少約 159 萬元,約是期末金額的 16%。其中約 89 萬是實際扣掉的費用,約 70 萬是這些費用原本能再滾出的報酬。
有沒有簡單方法估算費用的長期影響?
定期定額可用「每年費用率 × 年數 ÷ 2」估算期末少掉的比例,例如 1% 存 20 年約少 10%。一次投入一大筆則不要除以 2。
只看經理費夠嗎?
不夠。經理費之外還有保管費、其他費用,投資型保單還有保單相關費用,平台也可能收帳戶管理費。基金年報的「費用率」把多項費用加總,比單看經理費更接近實際成本。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:複利之路・累積