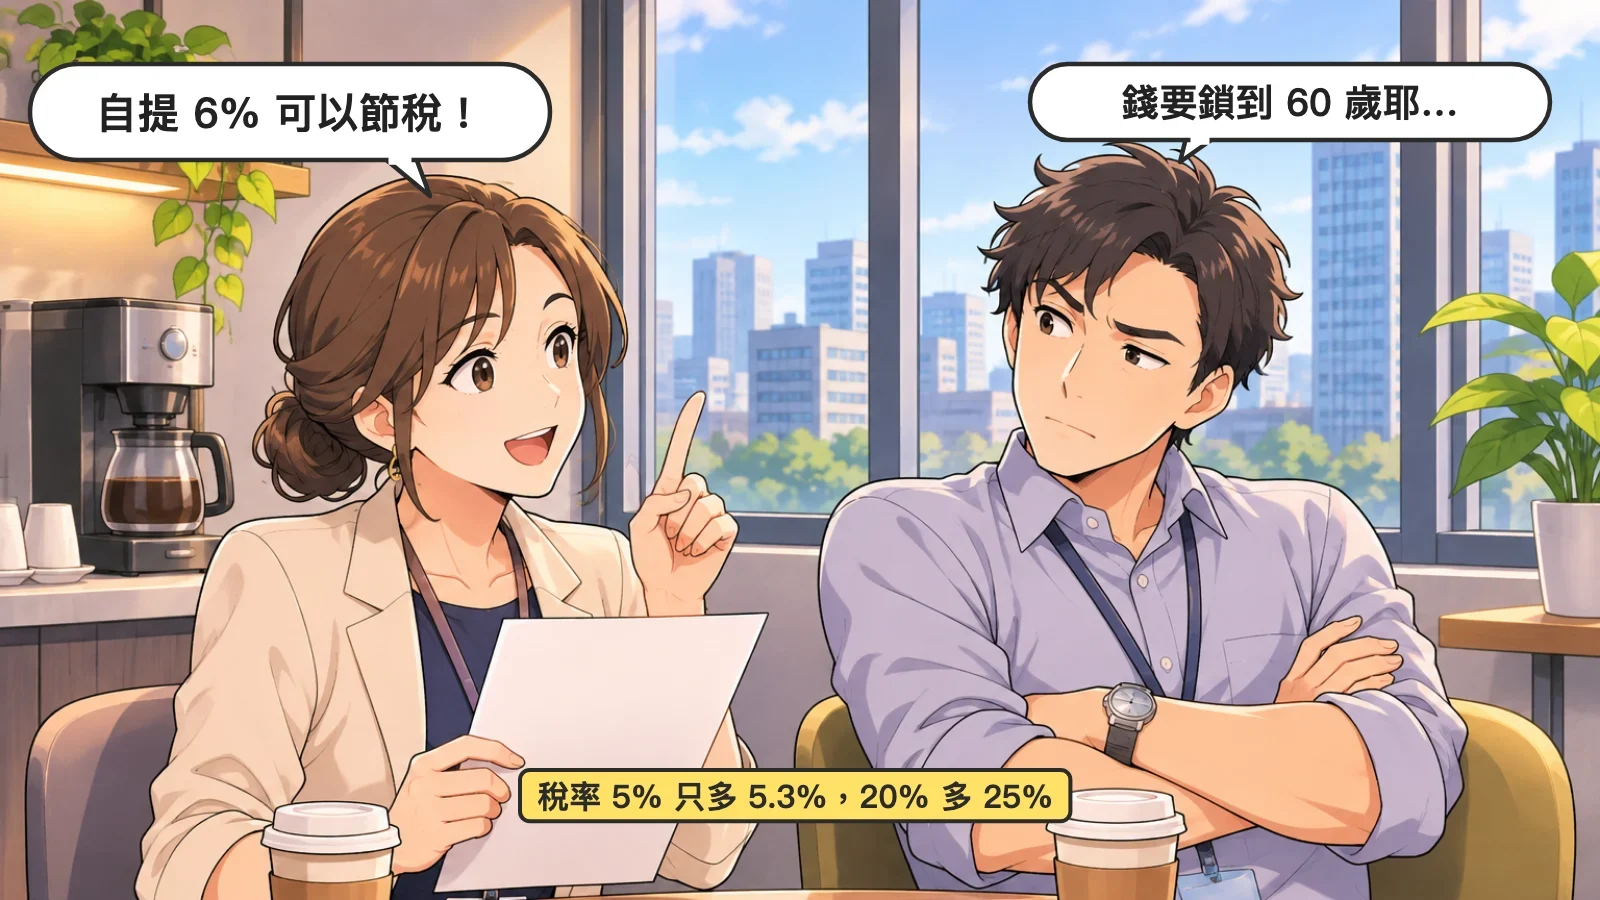
人資發了一張「勞退自提比例調查表」,茶水間馬上有三種意見:「自提可以節稅,當然 6%」「錢鎖到 60 歲,不要」「勞退報酬很差,自己投資比較好」。
三句話都對一半。差別在一個大多數人沒查過的數字:你的邊際稅率。
說法一:「自提可以節稅,大家都該提 6%」
自提的錢不計入當年薪資所得,所以少繳的稅很好算:
這條公式的前提是自提後所得淨額仍大於 0,而且還在同一個級距。所得淨額本來就是 0 的人,自提沒有節稅效果;所得淨額比自提金額少的人,只省得到所得淨額 × 5%;跨級距的人要分段算。
| 月提繳工資 | 一年自提 | 稅率 5% | 12% | 20% | 30% | 40% |
|---|---|---|---|---|---|---|
| 30,300 | 21,816 | 1,091 | 2,618 | 4,363 | 6,545 | 8,726 |
| 45,800 | 32,976 | 1,649 | 3,957 | 6,595 | 9,893 | 13,190 |
| 80,200 | 57,744 | 2,887 | 6,929 | 11,549 | 17,323 | 23,098 |
| 120,900 | 87,048 | 4,352 | 10,446 | 17,410 | 26,114 | 34,819 |
| 150,000 | 108,000 | 5,400 | 12,960 | 21,600 | 32,400 | 43,200 |
月提繳工資 45,800 元、稅率 5% 的人,一年自提將近 3.3 萬,少繳的稅只有 1,649 元。稅率 20% 的人,同樣自提可以少繳 6,595 元,是 4 倍。
表上的數字只適用所得淨額比自提金額多、而且沒有跨級距的人。最低那一列若是單身、只有薪資,一年薪資約 36~42 萬元,所得淨額是 0,實際少繳 0 元。跨級距的例子:115 年度所得淨額 62 萬元的人自提 32,976 元,只有 1 萬元落在 12%、其餘在 5%,實際少繳約 2,349 元,不是表上的 3,957 元。
所以「節稅」對每個人的份量差很多。 單身、只有薪資的人,115 年度年薪大約要超過 107 萬(所得淨額超過 61 萬)才會進到 12% 級距;年薪 46.4 萬元以下的人所得淨額是 0,自提完全不省稅。不少年輕上班族的稅率就是 5%。
說法二:「錢鎖到 60 歲,太不划算」
鎖住確實是代價,但可以把它換成一個能比較的數字:如果不自提,把錢領回家、繳完稅自己投資,每年要多賺多少才追得上?
同樣 100 元稅前薪水,自提是 100 元全進專戶;不自提要先繳稅,稅率 5% 剩 95 元、20% 剩 80 元。自提等於一開始多了 1 ÷(1-稅率)倍:
- 稅率 5%:多 5.3%
- 稅率 20%:多 25%
- 稅率 40%:多 66.7%
把這個起跑優勢攤到距離 60 歲的年數,就是自己投資要多賺的年化報酬:
| 距離 60 歲 | 稅率 5% | 12% | 20% | 30% | 40% |
|---|---|---|---|---|---|
| 10 年 | 0.51 | 1.29 | 2.26 | 3.63 | 5.24 |
| 20 年 | 0.26 | 0.64 | 1.12 | 1.80 | 2.59 |
| 30 年 | 0.17 | 0.43 | 0.75 | 1.20 | 1.72 |
30 歲、稅率 5% 的人,今年自提的這一筆要鎖 30 年,自己投資每年只要比勞退多賺約 0.17 個百分點,就追平自提的節稅好處,而且錢隨時能用。不過越晚提的錢離 60 歲越近,打平門檻越高:如果從 30 歲每月一路提到 60 歲,要讓整段合計打平,自己投資每年約要多賺 0.31 個百分點(稅率 20% 約 1.31;以勞退年報酬 3% 估算)。
反過來,50 歲、稅率 30% 的人,今年這一筆自己投資每年要多賺 3.63 個百分點才打平;每月一路提到 60 歲,整段合計約要多賺 6.94 個百分點,自提明顯有利。
說法三:「勞退報酬太差,自己投資比較好」
這要看你是不是真的會把錢拿去投資。上表的「打平」有兩個前提:
- 不自提的錢,真的每個月都投進去,沒有被花掉。
- 你能長期維持比勞退更高的報酬。勞退新制有保證收益(不低於當地銀行 2 年定期存款利率),自己投資沒有。
如果不自提的錢最後只是留在活存、或被日常開銷吃掉,那就連 0.17 個百分點都沒有,自提反而是強迫儲蓄。
自提對退休每月能多領多少?
以每月自提 2,748 元(月提繳工資 45,800 × 6%)為例,假設年報酬 3%:
- 存 30 年:專戶多出約 159 萬(本金 98.9 萬),60 歲起月領約多 6,548 元
- 存 20 年:專戶多出約 90 萬,月領約多 3,698 元
月領金額依勞保局目前公式計算(利率 1.1473%、60 歲平均餘命 23 年);勞保局會調整利率與生命表,實際以請領時為準。
用這三步驟決定自己要提幾 %
- 查稅率:翻出去年的綜所稅申報結果,看適用稅率是 0%、5%、12% 還是更高;0% 的人自提不省稅,只剩強迫儲蓄和保證收益的作用。
- 對年數表:用自己的稅率和距離 60 歲的年數,找出打平所需的報酬差。數字越大,自提越有利;表上是今年這一筆的門檻,之後提的錢離 60 歲越近,門檻越高。
- 留彈性:預備金還不夠、未來幾年要買房或還債的人,可以先提 1%~3%,之後再調。自提可以隨時透過雇主申報開始或停止;但提繳率一年內最多調整 2 次,自雇主通知勞保局的次月 1 日起生效(勞工退休金條例第 15 條)。
想看自提後月退休金多多少、和勞保年金加起來夠不夠,可以用勞保與勞退退休金試算,結果可以帶進退休缺口試算。
註:試算以月提繳工資計算(採 115 年 1 月 1 日生效的勞工退休金月提繳分級表級距),自提比例 6%、稅率為邊際稅率;稅額依 115 年度免稅額、扣除額與課稅級距。年數表是今年提繳的單筆鎖到 60 歲的打平報酬差;「每月一路提到 60 歲」是讓整段提繳合計的終值打平(不是每一筆都打平),以每月等額提繳、勞退年報酬 3% 估算。「打平報酬差」假設不自提的錢在繳稅後全部投入,且未計請領時的退職所得課稅(多數人在定額免稅範圍內,實際依請領方式與年資而定)。3% 年報酬只是比較假設,不代表勞退基金未來績效。
常見問題
勞退自提可以少繳多少稅?
少繳的稅等於一年自提金額乘以你的邊際稅率;所得淨額為 0 的人沒有節稅效果,所得淨額比自提金額少的人只省得到所得淨額 × 5%。月提繳工資 45,800 元自提 6%,一年自提 32,976 元,稅率 5% 少繳 1,649 元,稅率 20% 少繳 6,595 元。
稅率 5% 的人適合勞退自提嗎?
節稅效果比較小,等於只比自己存多 5.3%。如果還需要保留現金彈性,可以先提較低比例;如果不自提的錢常被花掉,自提仍有強迫儲蓄的作用。
勞退自提的錢什麼時候能領?
原則上要年滿 60 歲才能請領,可以選月領或一次領(實際提繳年資滿 15 年才能選月領)。自提可以隨時申報開始或停止,但提繳率一年內最多調整 2 次;已經提繳進專戶的錢,除了未滿 60 歲符合失能等條件(勞工退休金條例第 24-2 條)之外,不能提前領回。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:複利之路・累積
參考來源
- 勞動部(個人自願提繳退休金不計入當年度薪資所得課稅) ↗
- 勞工退休金月提繳分級表(115 年 1 月 1 日生效,上限 150,000 元) ↗
- 勞動部勞工保險局(如何計算月退休金:年金現值因子、利率 1.1473%) ↗
- 財政部公告 115 年度綜合所得稅課稅級距(台財稅字第11404664070號) ↗
- 財政部(115 年度綜所稅免稅額、標準扣除額、薪資所得特別扣除額與課稅級距,2025-11-27 發布) ↗
- 勞工退休金條例第 15 條(自願提繳者一年內調整提繳率以 2 次為限,自通知勞保局次月 1 日生效) ↗
- 勞工退休金條例第 24 條(年滿 60 歲請領,工作年資滿 15 年可選月領,年資以實際提繳年資為準) ↗
- 勞工退休金條例第 24-2 條(未滿 60 歲符合失能等條件可請領) ↗
- 勞動部(個人自願提繳:提繳率 1 年內最多調整 2 次,可隨時透過雇主申報停止) ↗