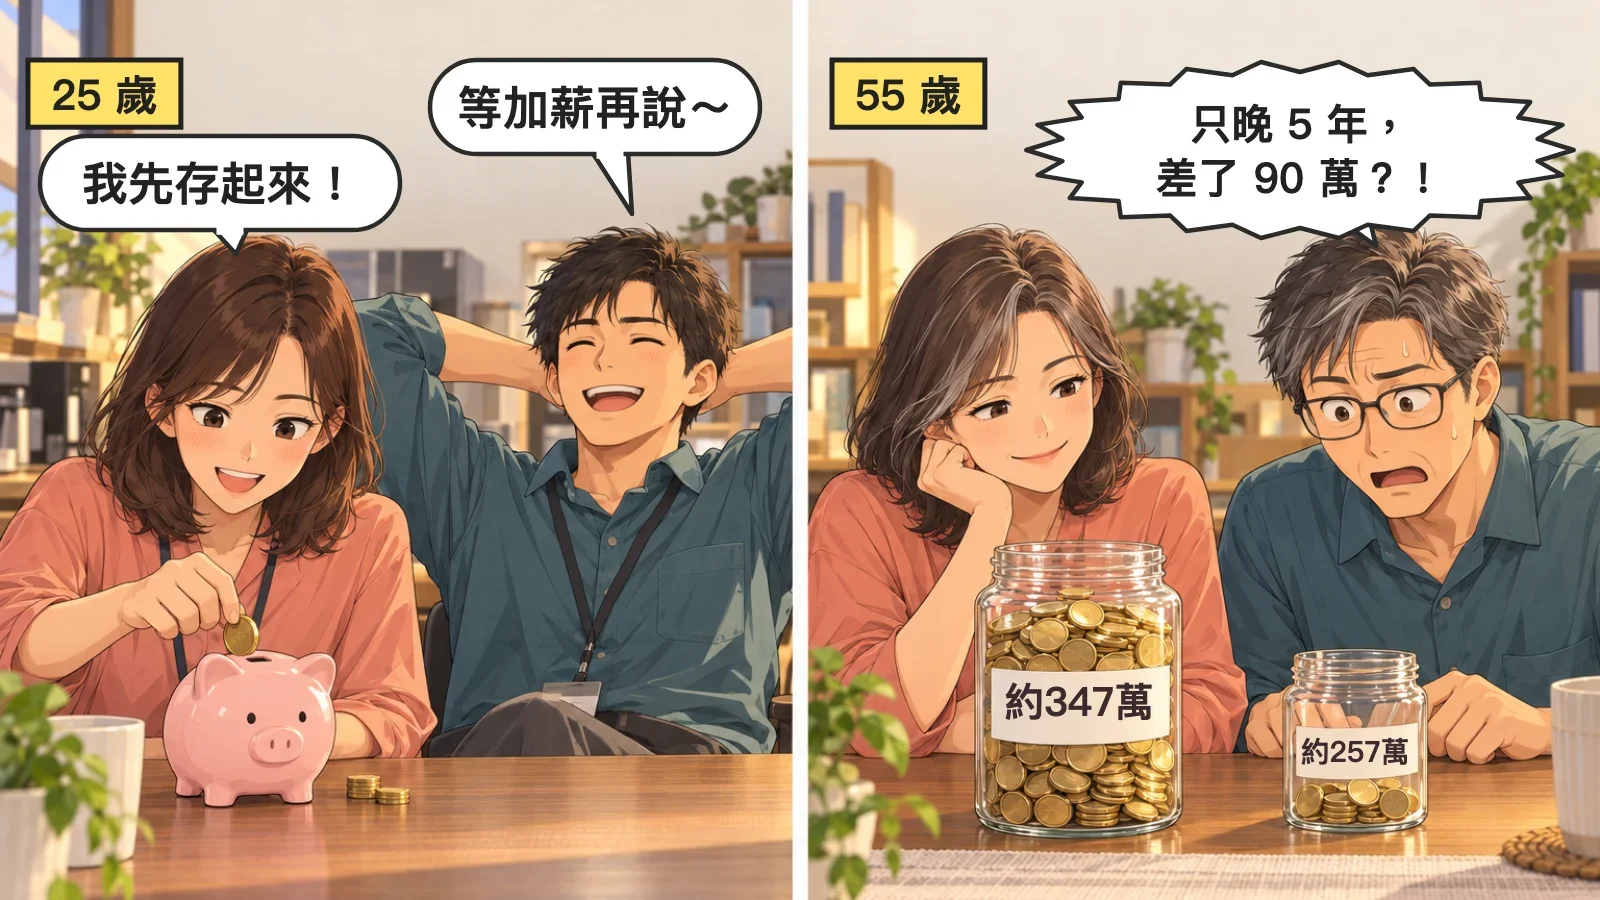
「等加薪再開始存」、「晚幾年而已,差不了多少」、「之後多存一點就補回來」。
這三句話各對一半。我們用同一組假設來算:每月月底存 5,000 元,年化報酬 4%,按月複利。4% 只是方便比較的假設,不是預測。
說法一:「晚 5 年,就少存 30 萬而已」
少存的本金確實是 30 萬(5,000 元 × 60 個月)。但 30 年後,兩個人的差距是約 90 萬。
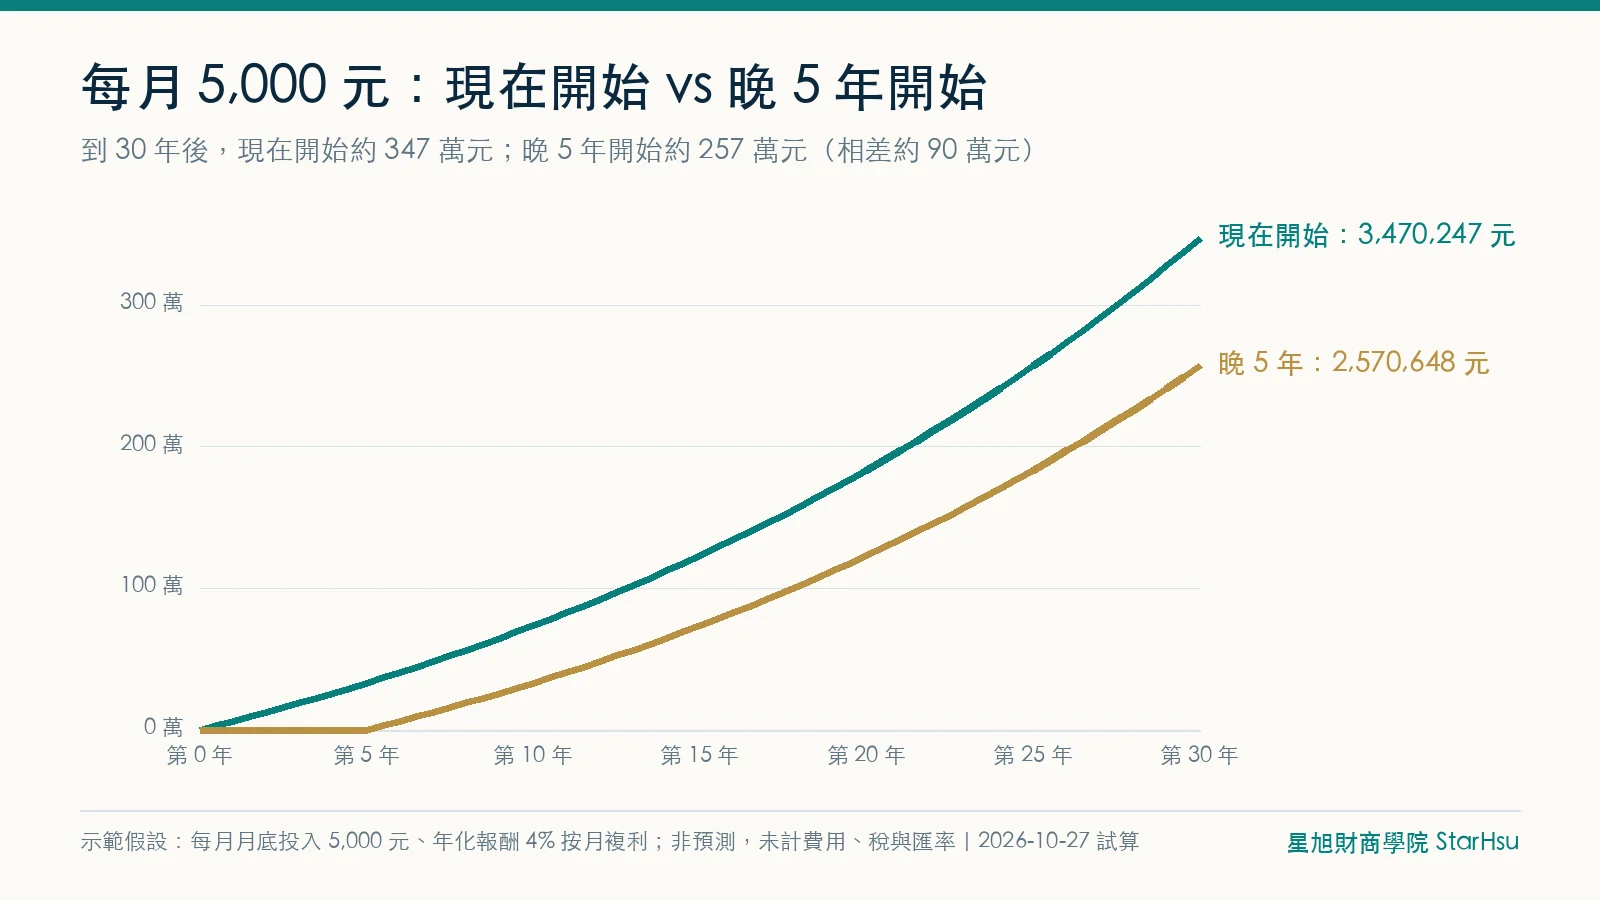
多出來的 60 萬從哪裡來?就是那 30 萬本金,在接下來 25 年裡自己長出來的。
說法二:「之後多存一點就補回來」
可以補,但越晚越貴。下面是要追上「現在開始」的結果(30 年後約 347 萬),每月需要存多少:
| 晚幾年開始 | 每月要存 | 比原本多 | 總共投入本金 |
|---|---|---|---|
| 晚 1 年 | 5,297 元 | +6% | 約 184 萬 |
| 晚 2 年 | 5,618 元 | +12% | 約 189 萬 |
| 晚 3 年 | 5,964 元 | +19% | 約 193 萬 |
| 晚 5 年 | 6,750 元 | +35% | 約 202 萬 |
| 晚 10 年 | 9,462 元 | +89% | 約 227 萬 |
晚 5 年,每個月要多存 1,750 元。晚 10 年,幾乎要存兩倍。
說法三:「錢少的時候存,意義不大」
這句最常讓人拖延,也最不對。比較兩個人:
- 只存前 10 年,之後一毛不存(共投入 60 萬):第 30 年約 164 萬。
- 第 11 年才開始,存滿 20 年(共投入 120 萬):第 30 年約 183 萬。
第二個人多投入了一倍的本金,結果只多約 12%。前面的一塊錢,抵得上後面將近兩塊。
什麼情況不該急著存
- 還沒有緊急預備金:先存到 3~6 個月生活費。長期投入的錢,最怕中途被迫拿出來。
- 有高利率的卡債或信貸:先還債。卡債循環利率通常遠高於 4%。
- 報酬不是保證的:實際報酬每年會波動,也可能是負的;費用越高,差距會被吃掉越多。
現在只存得了 1,000 元也沒關係
重點不是一次存很多,是早一點開始、之後跟著收入往上調。一個簡單的做法:先從存得下來的金額開始,每次加薪,把加薪的一半加進每月存款。
想知道自己的目標要每月存多少、要存幾年,可以用人生目標準備金,把金額和年數換成你自己的。
註:本文數字為示範試算(每月月底投入、年化 4% 按月複利,未計費用、稅與匯率),不代表任何商品的報酬。
常見問題
晚 5 年開始存,差距真的有 90 萬嗎?
在每月月底存 5,000 元、年化 4% 按月複利的假設下,現在開始 30 年後約 347 萬,晚 5 年開始約 257 萬,差約 90 萬。多出的 60 萬,是前 5 年那 30 萬本金在之後 25 年自己長出來的。4% 只是比較用的假設,不是預測。
晚開始,之後多存一點能補回來嗎?
可以,但越晚越貴。要追上同樣的結果,晚 1 年每月要存 5,297 元,晚 5 年要 6,750 元,晚 10 年要 9,462 元,幾乎是兩倍。
什麼情況不該急著開始存?
還沒有 3~6 個月生活費的緊急預備金,或有高利率的卡債、信貸時,先處理這兩件事。長期投入的錢最怕中途被迫拿出來,而卡債循環利率通常遠高於 4%。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:複利之路・累積