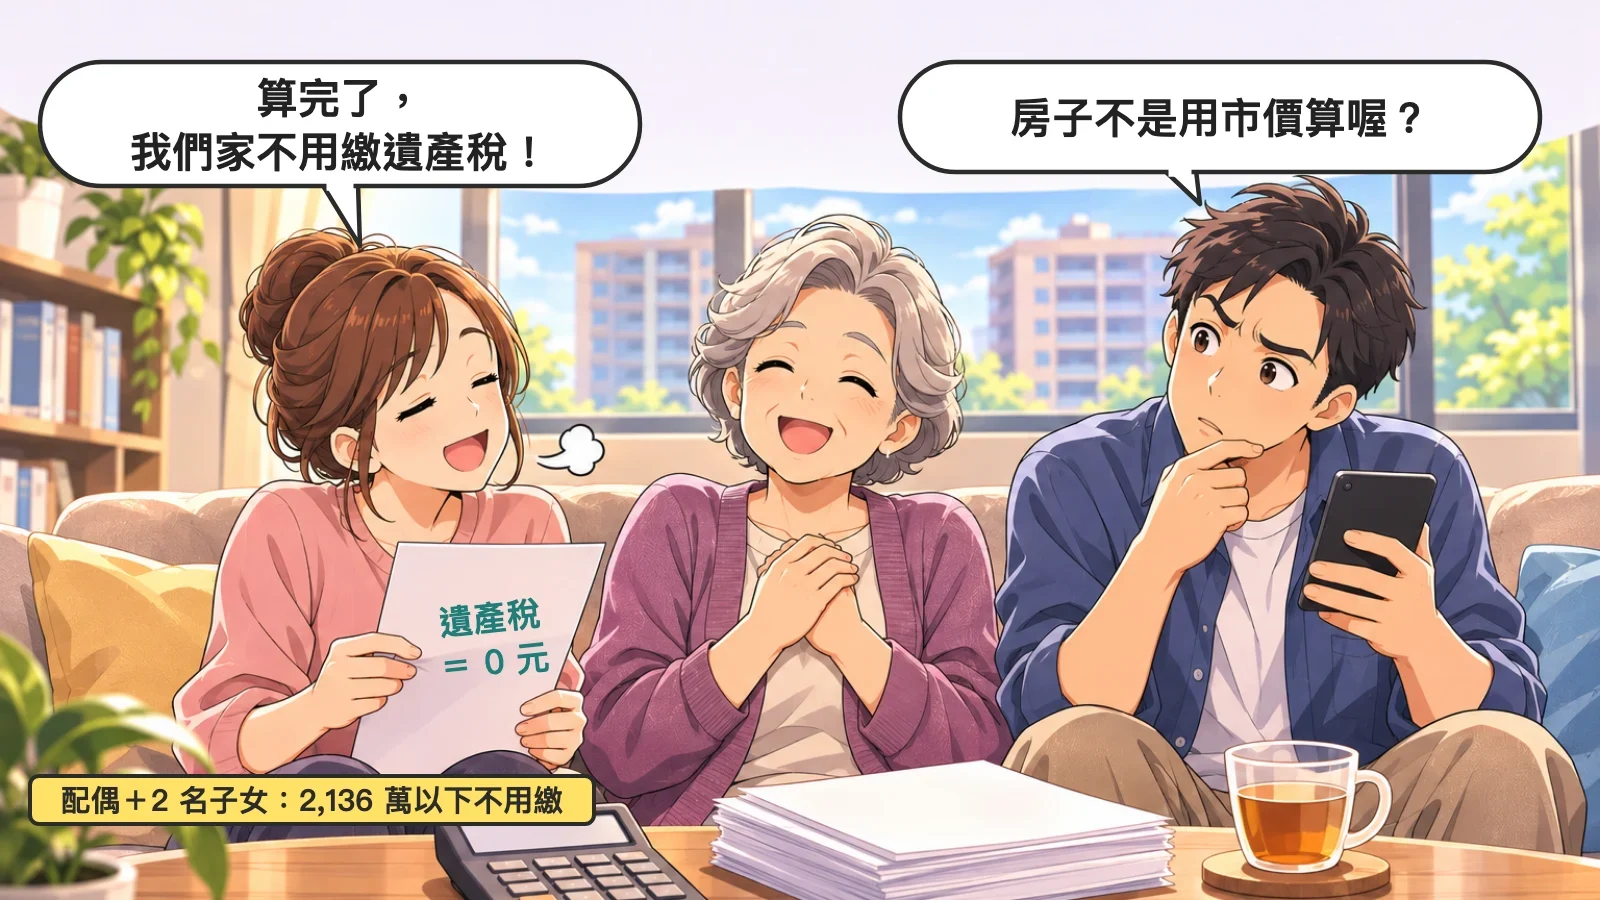
週末,林媽媽把兩個孩子叫回家。
「我跟你爸年紀也大了,一直在想,將來我們的東西留給你們,是不是要繳一大筆遺產稅?」
兒子滑著手機:「網路上說遺產稅很重,要不要先把房子過戶?」
女兒拿出一張紙:「先別急,我們把數字算一次。」
下面是她在那張紙上寫的五行。
第一行:遺產總額,用「課稅價值」算,不是市價
把所有財產加起來,但每一種的算法不同:
- 存款、現金:餘額多少就算多少。
- 股票、基金:上市櫃股票用過世當天收盤價,基金用當天淨值。
- 房子和土地:土地用公告土地現值,房屋用房屋評定現值。這兩個數字通常遠低於市價。
這一點是很多人誤會的開始:你在房仲網站看到的價格,不是遺產稅的計算基礎。
第二行:減掉免稅額 1,333 萬
每一個案件都有,不用申請條件。2026 年過世的案件適用 1,333 萬元。
第三行:減掉扣除額
| 項目 | 金額 |
|---|---|
| 配偶 | 553 萬元 |
| 成年子女(直系血親卑親屬) | 每人 56 萬元 |
| 父母 | 每人 138 萬元 |
| 喪葬費 | 138 萬元 |
| 重度以上身心障礙者 | 每人另加 693 萬元 |
未成年子女,每差一年成年,還可以再多扣 56 萬元。
第四行:剩下的是課稅遺產淨額
遺產總額減掉免稅額和扣除額,如果是 0 或負數,就不用繳遺產稅(仍要依規定申報)。
第五行:乘上稅率
| 課稅遺產淨額 | 稅率 |
|---|---|
| 5,621 萬元以下 | 10% |
| 5,621 萬~1 億 1,242 萬元 | 15%(減 281.05 萬) |
| 超過 1 億 1,242 萬元 | 20%(減 843.15 萬) |
先算門檻:你家多少遺產以下不用繳?
把第二行和第三行加起來,就是「不用繳稅」的門檻:
| 家庭組成 | 免稅額+扣除額 |
|---|---|
| 配偶+2 名成年子女 | 2,136 萬元 |
| 配偶+1 名成年子女 | 2,080 萬元 |
| 無配偶,2 名成年子女 | 1,583 萬元 |
同樣 3,000 萬,為什麼結果差這麼多?
假設林爸爸先走,留下林媽媽和兩名成年子女,林爸爸名下的身家是 3,000 萬元。
| 全部是存款 | 房子市價 2,400 萬+存款 600 萬 | |
|---|---|---|
| 遺產總額(課稅價值) | 3,000 萬 | 房子約 960 萬+存款 600 萬 = 1,560 萬 |
| 減免稅額與扣除額 | − 2,136 萬 | − 2,136 萬 |
| 課稅遺產淨額 | 864 萬 | 0 |
| 遺產稅 | 約 86.4 萬 | 0 |
房子的課稅價值以市價 40% 示範,實際比例每個地段都不同,要看那間房子的公告土地現值和房屋評定現值。
所以兒子說的「先把房子過戶」,在這個例子裡可能根本不需要。而且生前把房子過戶給子女,是用贈與稅計算,另有土地增值稅、契稅等成本,不一定比較省。
不用繳遺產稅,不代表之後都不用繳稅
女兒在紙的最下面多寫了一行:
將來子女把繼承的房子賣掉時,要繳的房地合一稅,取得成本是用繼承時的公告土地現值和房屋評定現值(依物價指數調整)來算,不是當時的市價。
以上面的例子,房子以 960 萬課稅價值繼承、之後以 2,400 萬賣出,帳面上的差距約 1,440 萬,實際稅額還要扣除費用、看持有期間與是否符合自住優惠。
今天能做的事
- 用上面的五行,把家裡財產按課稅價值填一次。房子的公告土地現值、房屋評定現值,可以從地價稅、房屋稅單上找到。也可以直接用遺產稅試算,填入財產的課稅價值和家人人數,就會列出各項扣除額和稅額。
- 算出來低於門檻:先不用為遺產稅做特別安排,把重點放在家人之後要用的現金夠不夠。
- 算出來超過門檻:再找會計師或地政士,一起看整體安排。
家人辦理後事、繳稅、生活費需要多少現金,可以用傳承與家庭流動資金需求試算。
註:林家是虛構情境。金額依財政部公告之 2026 年(115 年)遺產稅免稅額、扣除額與課稅級距;2027 年起可能因物價指數調整,以財政部最新公告為準。房屋課稅價值以市價 40% 示範,未計配偶剩餘財產差額分配請求權、生前二年內贈與計入遺產、保險給付等規定。本文為一般說明,不是個別稅務建議。
常見問題
2026 年遺產稅免稅額是多少?
2026 年過世的案件,遺產稅免稅額是 1,333 萬元,另外配偶可扣 553 萬元、每位成年子女 56 萬元、父母每人 138 萬元、喪葬費 138 萬元,沿用 2025 年的金額。
遺產多少以下不用繳遺產稅?
看家庭組成。配偶加兩名成年子女,免稅額加扣除額約 2,136 萬元;沒有配偶、兩名成年子女約 1,583 萬元。遺產總額以課稅價值計算,房地產用公告土地現值與房屋評定現值。
遺產稅的房子是用市價算嗎?
不是。土地用公告土地現值,房屋用房屋評定現值,通常低於市價。但子女之後出售繼承的房子時,房地合一稅的取得成本也是用這個較低的價值計算,兩件事要一起考慮。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:永續之光・傳承