同一個月,同一家人,兩個人住院。
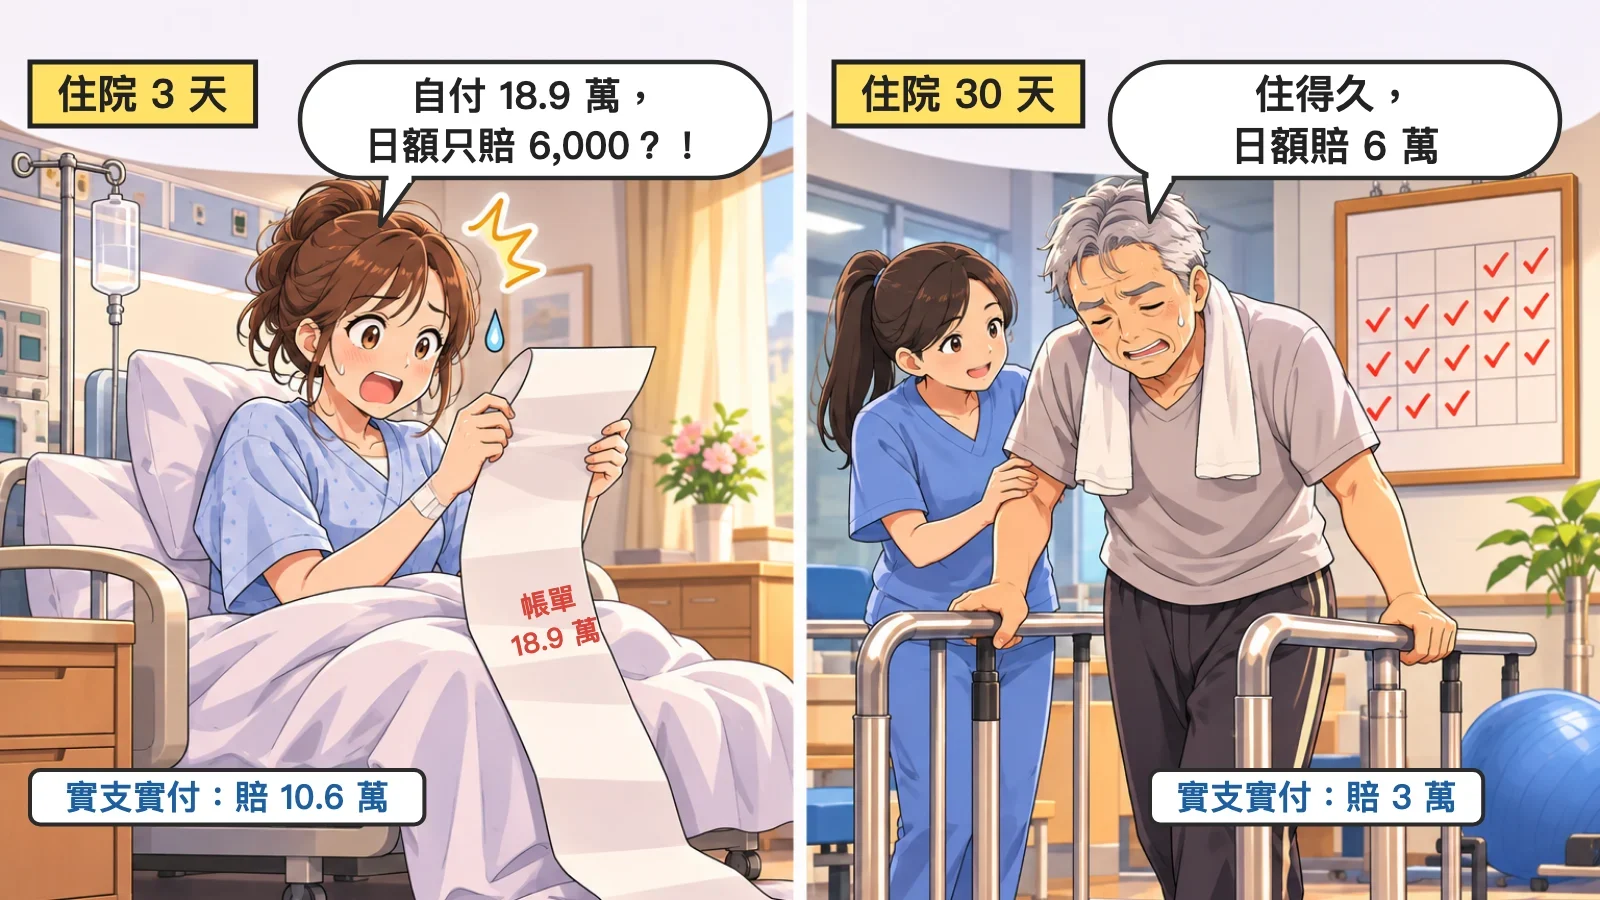
妹妹(35 歲)做了一個微創手術,住院 3 天。自費的手術耗材 18 萬元,再加上 3 天的病房差額,一共自付 18.9 萬元。
爸爸(62 歲)中風後住院復健 30 天,住健保病房,自費項目加起來 3 萬元。
兩個人手上的醫療險條件一樣:實支實付雜費限額 10 萬元、病房費每日限額 2,000 元;另有一張住院日額每天 2,000 元。
兩個病例,兩張保單各賠多少?
| 妹妹:住 3 天、自付 18.9 萬 | 爸爸:住 30 天、自付 3 萬 | |
|---|---|---|
| 實支實付 | 雜費 10 萬(上限)+病房 6,000 = 10.6 萬 | 雜費 3 萬(實際花多少賠多少)= 3 萬 |
| 住院日額 | 2,000 × 3 天 = 6,000 | 2,000 × 30 天 = 6 萬 |
| 只有日額時,自己要負擔 | 18.3 萬 | 0(還多出 3 萬可以補貼收入) |
| 只有實支實付時,自己要負擔 | 8.3 萬 | 0 |
妹妹這一案,日額幾乎沒有幫上忙;爸爸這一案,實支實付最多只能賠到他實際花掉的 3 萬,日額反而多給了一倍。
兩種保單沒有哪一種比較好,它們賠的是不同類型的住院。
為什麼差這麼多?
- 實支實付按收據賠:花多少、賠多少,但有限額。賠的上限跟你住幾天關係不大,跟「花了多少錢」有關。
- 住院日額按天數賠:住一天賠一天,跟花多少錢無關。
所以,日額每天 2,000 元,要住 50 天,才追得上一筆 10 萬元的雜費限額。反過來,住很久但花費不高的情況,實支實付賠不到多少,因為它不會賠超過你實際花的錢。
你最擔心的是哪一種住院?
| 你最擔心的情況 | 特徵 | 比較能接住的 |
|---|---|---|
| 手術用自費耗材、新式療法 | 天數短、單筆自費高 | 實支實付(看雜費限額夠不夠) |
| 長期住院、復健、慢性病反覆住院 | 天數長、自費不一定高 | 住院日額 |
| 住院期間不能工作、收入中斷 | 天數長、要補的是收入 | 住院日額(或其他收入保障) |
| 單人房、雙人房差額 | 每天都有差額 | 實支實付的病房費限額,或日額 |
如果家裡的經濟支柱最怕的是「住很久不能上班」,只補實支實付可能不夠;如果最怕的是「一次手術自費好幾十萬」,只有日額的缺口會很大。
拿出保單,找這三個數字
- 實支實付的「雜費限額」(有時叫「住院醫療費用」限額):單次住院最多賠多少。和你擔心的手術自費金額比,看夠不夠。
- 實支實付的「病房費每日限額」:和你可能住的病房等級差額比。
- 住院日額每天多少:乘上你擔心的住院天數,看能不能補到收入或照顧費用。
另外要問清楚兩件事,答案寫在保單條款裡,或直接問保險公司客服:
- 實支實付能不能用收據副本理賠?如果不行,同時有兩張實支實付時,第二張可能賠不到。
- 日額型對「住院」的定義:門診手術、日間留院算不算?
想先估一次住院可能的自費和停工損失,可以用醫療自費與停工支出;理賠前要準備哪些文件,可以看理賠準備與文件缺漏檢核。
註:兩個病例為虛構情境,保額與自費金額為示範用,不代表任何醫療院所的實際收費或任何保險商品。實際給付項目、限額與定義以各保單條款為準。本文不推薦任何商品。
常見問題
實支實付和住院日額哪個比較好?
沒有哪一個一定比較好。實支實付按收據賠、有限額,適合住院天數短但自費高的手術;住院日額按天數賠,適合長期住院或復健。先想清楚自己最擔心哪一種住院,再看保單缺哪一塊。
住院日額要住多久,才比得上實支實付?
看保額。以日額每天 2,000 元、實支實付雜費限額 10 萬元來算,要住 50 天日額才追得上一次雜費限額。短天數、高自費的住院,日額通常補不夠。
檢查醫療險要看哪幾個數字?
至少看三個:實支實付的雜費限額、病房費每日限額,以及住院日額每天多少。也要確認實支實付能不能用收據副本理賠,以及日額型的「住院」是否包含門診手術或日間留院。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:守富之盾・保護