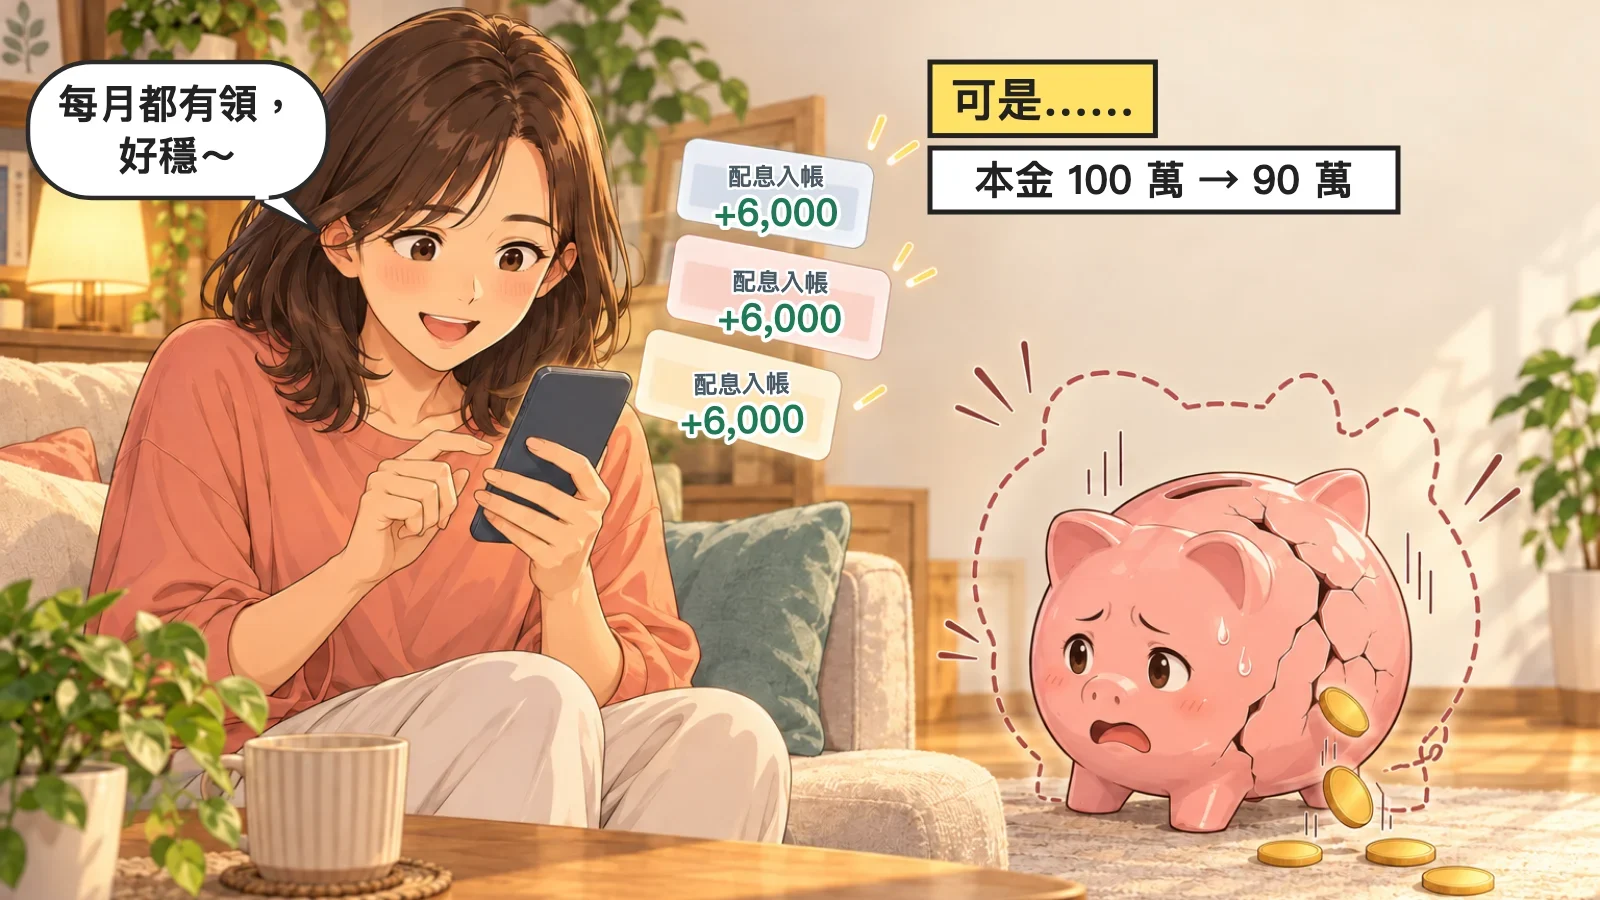
對帳單最上面寫著「年化配息率 7.2%」,每個月都有錢入帳,看起來很穩。
但同一張對帳單上還有另一個數字:淨值。配息率只告訴你「發了多少」,沒告訴你「本金變成多少」。兩個放在一起看,才是你真正賺或賠的。
先記一個公式
例如期初淨值 10.00 元,一年共領配息 0.72 元(配息率 7.2%),一年後淨值變成 9.50 元:
(9.50 − 10.00 + 0.72)÷ 10.00 = 2.2%
配息率 7.2%,含息報酬只有 2.2%。差的那 5%,就是淨值掉下去的部分。
同樣配息 7.2%,三種結局
| 一年後淨值 | 淨值變化 | 含息報酬 | 白話說 |
|---|---|---|---|
| 10.40 元 | +4% | +11.2% | 配息加上漲價,真的有賺 |
| 9.50 元 | −5% | +2.2% | 領了 7.2%,本金縮了 5% |
| 9.00 元 | −10% | −2.8% | 每個月都有領,整體卻是虧的 |
第三種最容易被忽略:每個月看到入帳,感覺一直在賺,但帳戶總值其實比一年前少。
為什麼配息會讓淨值往下
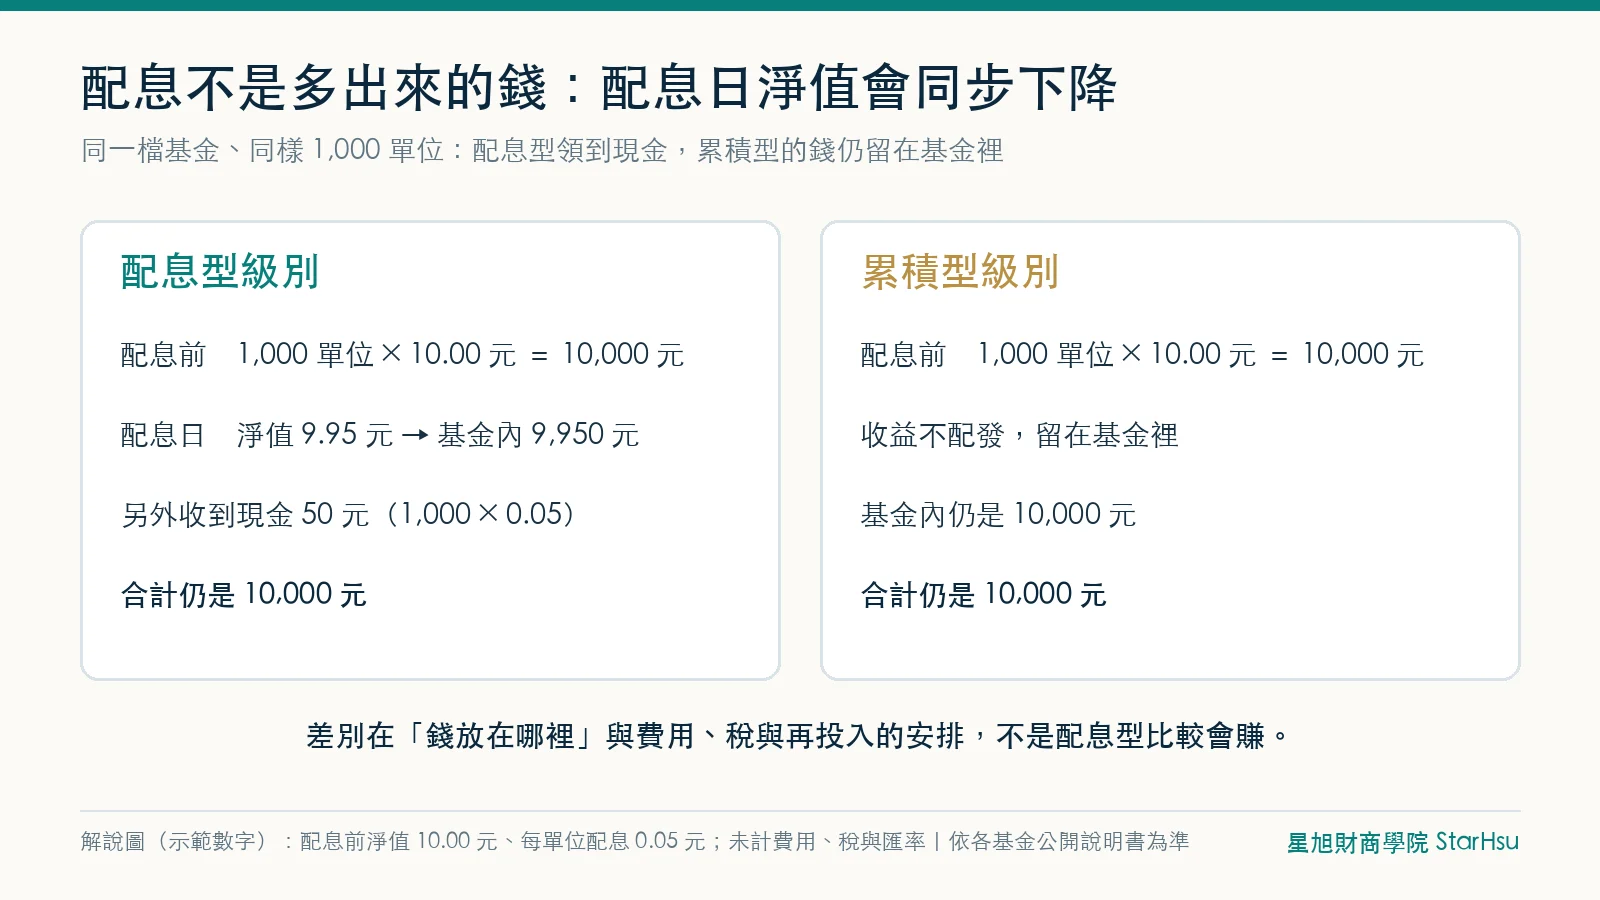
配息不是基金額外多給你的錢,是從基金資產裡拿出來發給你。發完的那一天,淨值就會同步下降。
對帳單上要找的三個數字
- 淨值:拿一年前的淨值和現在比。往下掉多少,就要從配息裡扣回去。
- 這一年累計領了多少配息:不是看配息率,是看實際入帳的總額。
- 配息組成:配息有多少比例來自「本金」。基金公司會揭露近 12 個月的配息組成;本金占比越高,代表越多配息其實是把你自己的錢拿回來。
配息型什麼時候合理
- 你需要固定現金流(例如退休生活費、付保費),也能接受淨值上下波動。
- 你不需要現金,配息領了也是放著或再投入:累積型通常比較單純,也少了配息再投入的手續與時間差。
不管選哪一種,判斷好壞都看含息報酬,不看配息率。
今天就能做的一件事:打開最近一期對帳單,找出一年前的淨值、現在的淨值和這一年領到的配息,用上面的公式算一次。也可以直接用配息實領與總報酬檢視;基金的淨值與配息紀錄可以在基金研究查詢。
註:文中數字為說明用的假設,不代表任何基金。實際配息與配息組成,以各基金公開說明書、基金公司公告與對帳單為準。
常見問題
配息率 7.2% 為什麼還會虧錢?
配息率只說發了多少,沒說本金變成多少。期初淨值 10 元、一年配息 0.72 元,如果期末淨值變成 9 元,含息報酬是(9 − 10 + 0.72)÷ 10 = −2.8%,每個月都有領,整體卻是虧的。
為什麼配息後淨值會下降?
配息不是基金額外多給的錢,而是從基金資產裡拿出來發給你,發完當天淨值就會同步下降。配息型領到的現金加上基金內剩下的資產,和累積型留在基金裡的金額相同。
配息型和累積型該怎麼選?
需要固定現金流、也能接受淨值波動,配息型比較合理;不需要現金、領了也是放著或再投入,累積型通常比較單純。不管選哪一種,都用含息報酬判斷好壞,而不是配息率。
讀完,接著試做
先用自己的資料整理一次;註冊會員並登入後查看個人結果。
關於這篇文章
作者:星旭財商學院
首次發布:
內容更新:
分類:成長之翼・放大