一、研究背景
近年保險市場可以明顯觀察到一個現象:
保險公司持續提高 A&H 商品的重要性,尤其偏好:
長年期健康險
終身型醫療險
癌症一次金
重大傷病一次金
定額手術型商品
長照與特定傷病保障
同時,業務通路也常出現:
A&H 業績加權
商品競賽
高首年度佣金
專案獎金
長年期商品教育訓練
因此產生一個值得研究的問題:
為什麼保險公司願意投入大量通路成本,長期推動 A&H,甚至比部分高保費儲蓄型商品更積極?
答案並不是單純因為:
「A&H 比較好賺。」
真正原因是保險公司的經營方式正在改變。
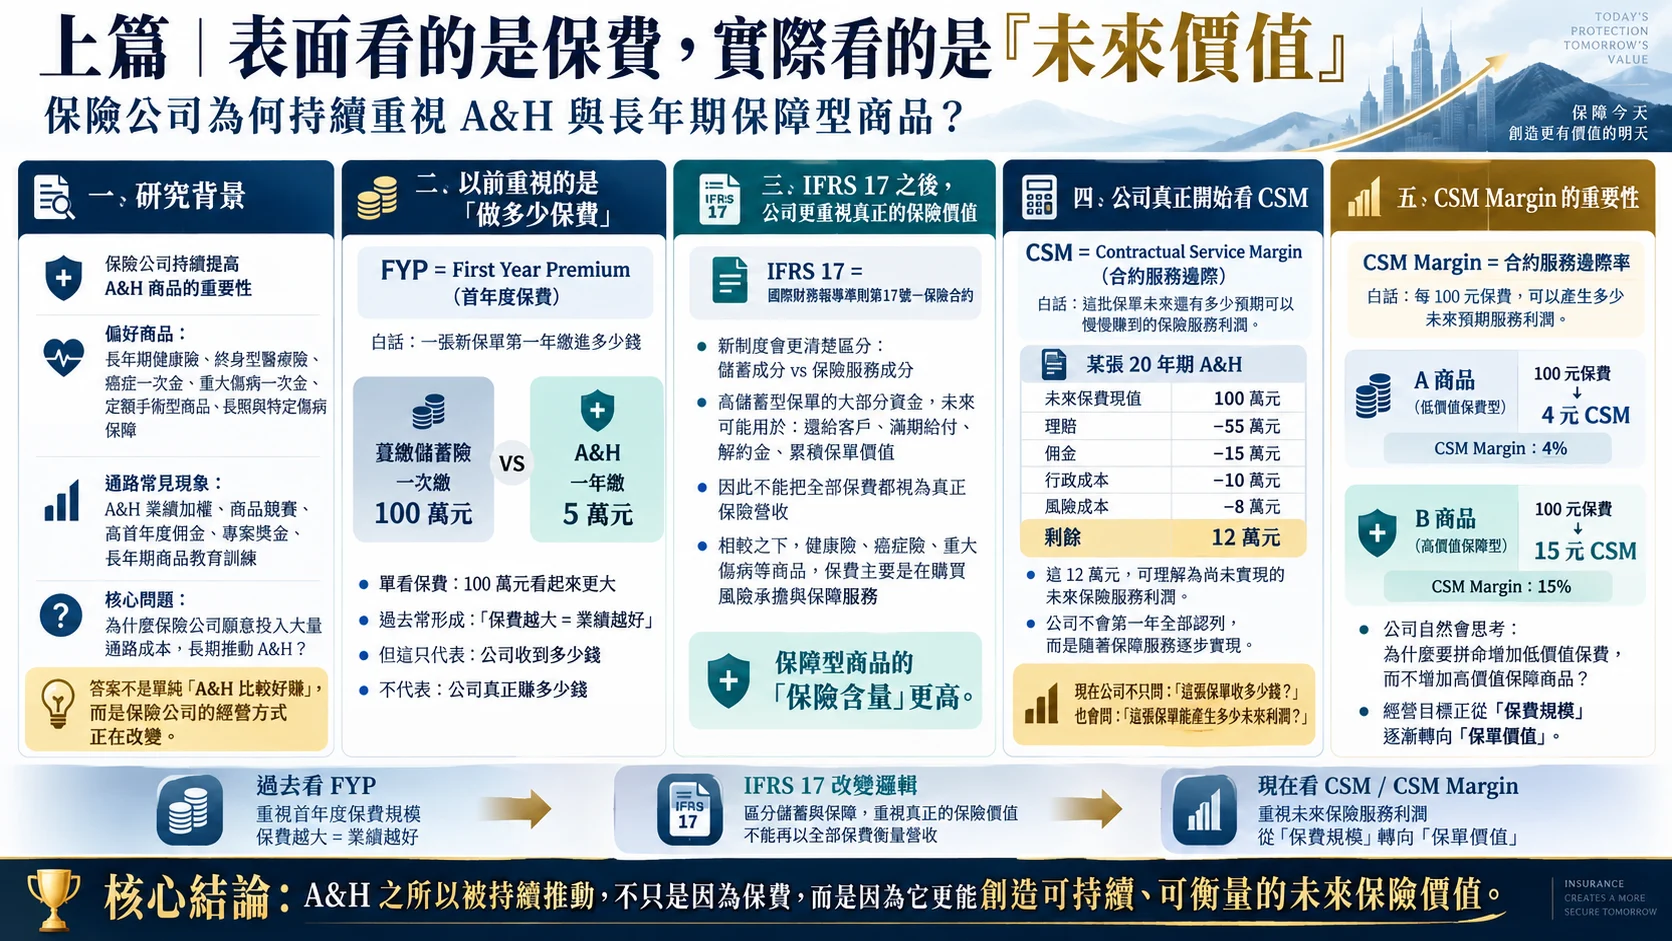
二、以前重視的是「做多少保費」
過去業務端最容易看到的是:
FYP
First Year Premium,首年度保費
也就是:
一張新保單第一年繳進多少錢。
例如:
躉繳儲蓄險一次繳100萬元。
跟:
A&H一年繳5萬元。
單純比較保費:
當然是100萬元看起來比較大。
所以過去很容易形成:
保費越大=業績越好。
但這只代表:
「公司收到多少錢。」
不代表:
「公司真正賺多少錢。」
三、IFRS 17之後,公司更重視真正的保險價值
IFRS 17
國際財務報導準則第17號-保險合約
新的會計制度讓保險公司更清楚區分:
儲蓄成分
以及
保險服務成分。
例如:
客戶躉繳100萬元買一張高儲蓄型保單。
其中很大一部分資金,未來本來就要:
還給客戶
做滿期給付
做解約金
累積保單價值
所以不能單純把:
100萬元
理解成:
100萬元真正的保險營收。
反過來,
健康險、癌症險、重大傷病等商品:
客戶繳費主要是在購買:
保險公司替他承擔疾病與醫療風險的服務。
因此保障型商品的「保險含量」較高。
四、公司真正開始看CSM
CSM
Contractual Service Margin,合約服務邊際
最白話的說法:
這批保單未來還有多少預期可以慢慢賺到的保險服務利潤。
例如:
某張20年期A&H。
未來保費現值100萬元。
公司估計:
理賠55萬
佣金15萬
行政成本10萬
風險成本8萬
最後剩:
12萬元。
這12萬元可以理解成:
尚未實現的未來保險服務利潤。
公司不是第一年全部認列。
而是未來隨著保障服務逐步實現。
所以現在公司不只問:
「這張保單收多少錢?」
還會問:
「這張保單能產生多少未來利潤?」
五、CSM Margin的重要性
CSM Margin
合約服務邊際率
白話就是:
每100元保費,可以產生多少未來預期服務利潤。
例如:
A商品:
100元保費產生4元CSM。
B商品:
100元保費產生15元CSM。
那公司自然會開始思考:
為什麼我要拼命增加低價值保費,而不增加高價值保障商品?
因此保險公司的經營目標,開始從:
保費規模
逐漸轉向:
保單價值。
關於這篇文章
作者:Marco Tsai
專業審閱:Marco Tsai
首次發布:
內容更新:
分類:家庭與保障